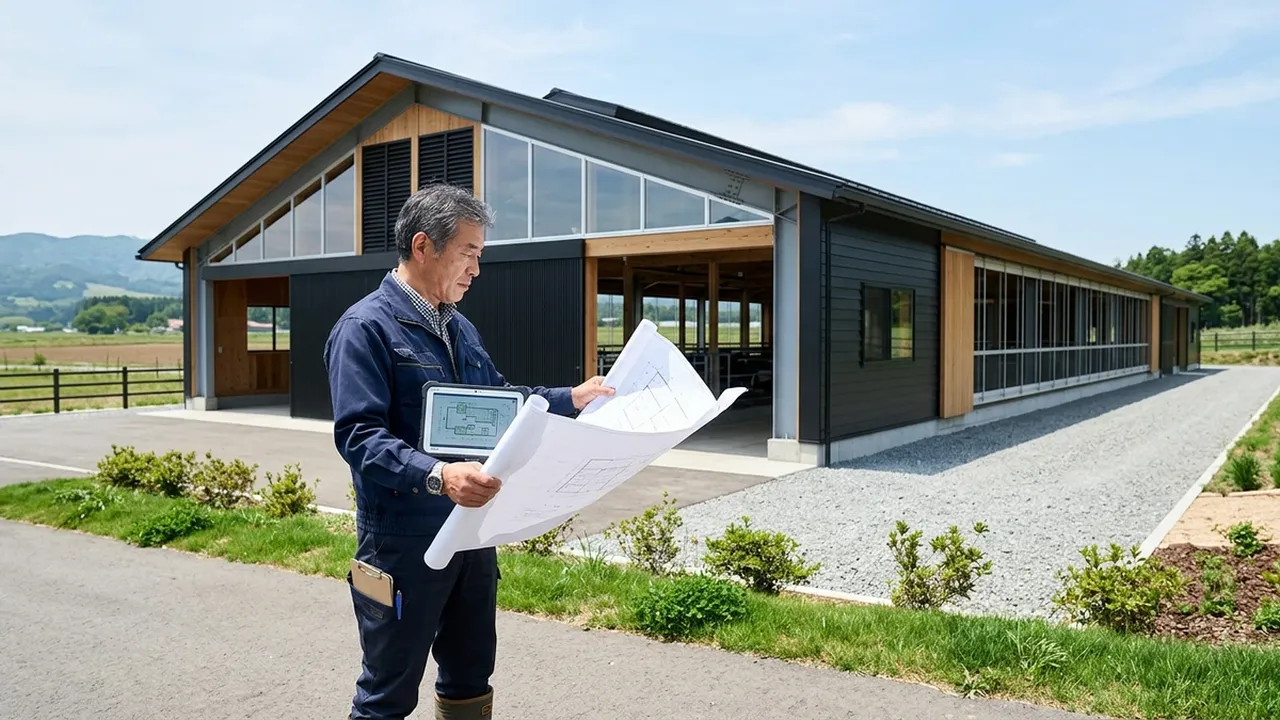
国内養豚経営において、老朽化した豚舎の建て替えやスマート技術を導入したメガファーム化は、生産性向上と防疫強化を実現するための最重要課題です。しかし、数億円から十数億円に及ぶ巨額の投資コストと、長期間にわたる減価償却期間が経営判断の重い足かせとなってきました。
こうした中、経済産業省は令和8年度税制改正において創設された「大胆な投資促進税制(特定生産性向上設備等投資促進税制)」の申請受付を開始しました。経済産業省の公式案内に基づき、日本養豚協会(JPPA)の周知情報でも会員農家に向けた活用検討が強く呼びかけられています。
本制度の最大の革新性は、従来の設備投資減税では除外されがちだった「建物」および「建物附属設備」が即時償却または税額控除の対象に含まれた点にあります。本稿では、制度の要件から実践的な税務シミュレーション、現場が取るべき具体的なロードマップまでを専門的知見から徹底解説します。
「大胆な投資促進税制」が養豚業界にもたらす衝撃
これまでの「中小企業経営強化税制」等でも機械装置の即時償却は認められていましたが、豚舎の構造体(鉄骨造・RC造など)は法定耐用年数が20〜30年と長く、毎年の減価償却費として少しずつしか経費化できませんでした。そのため、建設初年度に多額のキャッシュアウトが発生する一方、課税所得の圧縮効果は限定的でした。
今回の「大胆な投資促進税制」では、対象設備に建物および構築物が明記されており、条件を満たせば建設にかかった費用をその事業年度において一括全額損金算入(即時償却・100%経費化)することが可能となります。
| 項目 | 従来の一般的な税制優遇 | 大胆な投資促進税制 |
|---|---|---|
| 対象資産 | 主に機械装置・ソフトウェア | 建物、建物附属設備、構築物、機械装置 |
| 償却措置 | 特別償却(30%等)または機械の即時償却 | 100%即時償却(全額一括経費化) |
| 税額控除 | 最大7〜10%(機械中心) | 建物等: 4% / 機械・システム等: 7% |
| 投資規模要件 | 数千万円規模から適用可能 | 5億円以上(中小企業・農業協同組合等) |
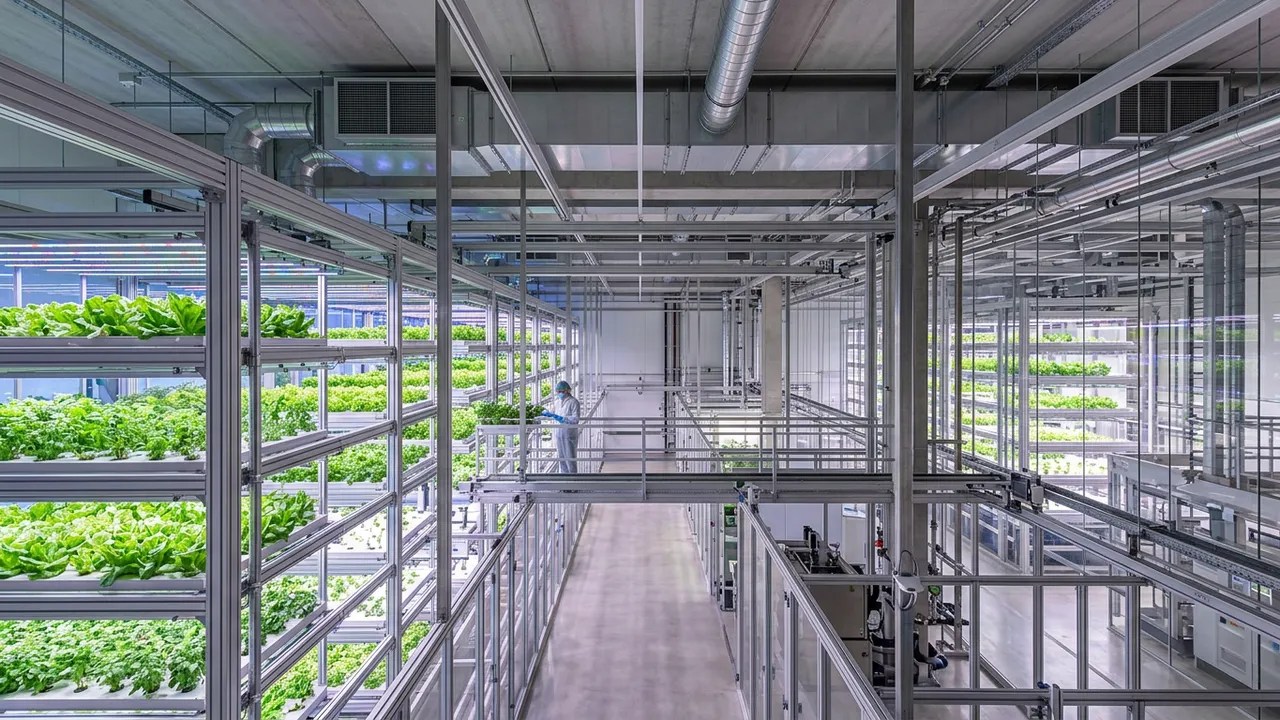
高機能な換気システム、全自動給餌機、スラリー冷却設備を備えた最新鋭豚舎の建設には平気で数億円が投じられます。当メディアの過去分析でも指摘してきた通り、農水省は畜産クラスター事業の当初予算化などを進めていますが、国・県補助金と並ぶ「税務面からの超大型支援」として機能することは間違いありません。
税制適用のための「3つの絶対要件」
本税制は極めて強力なインセンティブである反面、適用を受けるためのハードルも明確に設定されています。養豚農家が申請を検討する際、クリアすべき中核要件は以下の3点です。
1. 投資額「5億円以上」の規模要件
対象となる中小企業者(資本金1億円以下の法人や農業生産法人等)または農業協同組合等は、対象プロジェクトに係る投資総額が合計5億円以上である必要があります。小規模な設備更新ではなく、繁殖豚舎や肥育豚舎の全面新築、あるいは大規模メガファーム化といった旗艦プロジェクトが想定されています。
2. 年平均の投資利益率(ROI)「15%以上」の達成計画
本税制の適用には、導入設備によって生み出される年平均の投資利益率(営業利益+減価償却費の増加分 ÷ 設備投資額)が15%以上となる事業計画を策定し、経済産業大臣の確認を受ける必要があります。
「15%の利益改善」と聞くと過大に見えますが、豚舎環境の劇的な刷新は生産成績を跳ね上げます。米国のアイオワ州立大学や国際的な研究プロジェクト(Pig Livability Project)の研究報告が示す通り、豚舎内の温湿度管理の自動化とバイオセキュリティ強化は、離乳後死亡率を3〜5ポイント低減し、飼料要求率(FCR)を大幅に改善させます。事故率の低下と出荷頭数の増加、さらに省人化による労務コスト削減を精緻に積算することで、15%のROI要件は十分に合理的な根拠を持って立証可能です。
3. 「設備取得前」の事前計画申請が必須(事後申請は不可)
実務上、最も注意すべき点はタイミングです。工事請負契約や機械発注を行う「前」に、主務官庁(地方経済産業局等)へ計画書を提出し、事前の確認・認定を得なければなりません。着工後や検収後の申請は一切認められないため、計画初期段階からのスケジュール管理が絶対条件となります。
即時償却か税額控除か?農家が選ぶべき有利な選択肢
本制度では、「即時償却(100%損金算入)」と「税額控除(建物等4%、機械等7%)」のいずれか一方を選択して適用します。どちらを選ぶべきかは、直近の収益見通しと資金繰りによって決まります。
即時償却が向いているケース: 「手元資金を最大化したい成長農場」
直近の事業年度において多額の売買益や経常利益が見込まれており、法人税負担をゼロに近づけてキャッシュを温存したいケースです。初年度に全額を経費化することで法人税を極限まで圧縮し、浮いた納税資金を運転資金や借入金の前倒し返済に充当できます。
税額控除が向いているケース: 「長期で安定したタックスメリットを得たい農場」
建物等の4%、機械設備の7%相当額を、算出された法人税額から直接差し引く手法です(当期の税額の20%が上限、繰越控除措置あり)。即時償却は「税金の先送り(初年度に経費化した分、次年度以降は減価償却費が減る)」であるのに対し、税額控除は「税金そのものが恒久的に免除される」性質を持ちます。将来にわたって安定した利益が見込め、税負担総額を純粋に減らしたい場合は税額控除が有力な選択肢です。
専門市場インサイト: 国際競争下の投資回収と相場防衛
なぜ今、巨額投資の優遇措置が打たれたのか。その背景には、激化する国際豚肉市場と為替変動のリスクがあります。
国内豚肉市況は、米国・カナダ産を中心とする冷蔵チルドポークがスーパー店頭で国産豚肉と直接的に価格競合する一方、ソーセージや惣菜などの加工原料分野では、圧倒的低価格を武器とするブラジル産や欧州産の冷凍肉(フローズン)が底値を圧迫し続けています。さらに、差額関税制度(ゲートプライス約524円)を利用したコンビネーション輸入の動向や為替(円高・円安)の急変動により、国産豚肉相場は常に海外からの玉突き圧力に晒されています。
飼料価格が構造的な高止まりを続けるなか、輸入豚肉に対抗して生き残るためには、1頭あたりの枝肉生産コストを根本から引き下げる高効率豚舎への転換が不可欠です。本税制は、海外産に対抗し得る強力な生産基盤を最短スピードで構築するための、経営防衛の切り札と言えます。
スマート豚舎建設を成功させる申請ロードマップ
本制度の活用を視野に入れる経営者は、以下の手順で直ちに着手することが推奨されます。
- 認定経営革新等支援機関(顧問税理士・会計事務所・地銀等)との事前協議: 5億円以上の投資規模およびROI 15%の試算モデル構築(専門会計事務所の解説等も参照)。
- 設計会社・設備メーカーからの仕様書・見積取得: 建物本体、空調・給餌システム、環境モニタリング機器の費目を明確に区分。
- 経済産業局への事前相談と計画申請: 契約締結前に必ず計画書を提出し、審査を受ける。
- 着工および稼働開始: 計画認定後に正式契約を交わし、工事着工・設備導入を実施。
豚舎の新築・改修は数十年先の経営基盤を決定づけます。「大胆な投資促進税制」という歴史的支援措置を余すところなく活用し、持続可能で強靭な次世代養豚経営の実現へ踏み出してください。
📚 参照リソース & ファクトチェック情報
- 経済産業省(METI) – 大胆な投資促進税制(特定生産性向上設備等投資促進税制)
- jppa.biz – 20260803
- jppa.biz – Info
- www.michiganfarmnews.com – Pork Industry Stakeholders Invest Research Reduce Swine Mortality
- foundationfar.org – Pig Livability Project
- a2zaccounting.co.jp – 2026年度創設 大胆な投資促進税制
- www.yamadakaikei-go.jp – 20260930090045
- millingandgrain.com – Innovation Award Eurotier 2026 Winners
畜産クラスター事業が初の当初予算化へ、農水省2027年度概算要求がもたらす中長期投資の好機
農林水産省は2027年度予算の概算要求において、これまで補正予算で対応されることが常態化していた「畜産クラスター事業」(2025年度補正予算では534億円)を、初めて当初予算に組み込む方針を決定した。…
令和9年度概算要求3.1兆円!スマート養豚と施設整備に巨額投資枠、農家が備えるべき戦略
農林水産省は令和9年度予算の概算要求を公表。総額3兆1,377億円と過去最大規模に達しました。スマート農業導入に951億円、共同利用施設再編に1,048億円が要求され、養豚農家にとって設備投資や豚舎近…
農水省が共通申請サービスを刷新!養豚補助金・行政手続きはどう変わる?
農林水産省は2026年10月1日、オンライン申請システム「eMAFF」を大幅に刷新しました。手続きの簡素化や画面UIの改善により、スマート養豚の導入や施設整備に関する補助金申請がよりスムーズになります…
※本記事は pigtrend 編集部が一次情報・公的データに基づきAIリサーチ支援を活用して構成・編集・検証しています。個別の疾病診断や投薬、投資判断については管轄の獣医師や専門機関へご相談ください。